


- Introdução à Análise das Demonstrações Financeiras
- Conceitos e abordagem sobre o balanço patrimonial
- Contabilização e reflexo de ajuste a valor presente
- Contabilização e reflexo de ajuste a valor justo
- Conceitos e abordagem sobre a demonstração do resultado do exercício
- Abordagem conceitual sobre ciclo operacional
- Objetivos da análise de acordo com os usuários interessados
- Processo preparatório para análise
- Análise dos indicadores econômico e financeiro
- Técnicas e análise de indicadores
- Análise vertical e horizontal do balanço patrimonial e da demonstração de resultado
- Índices de liquidez
- Índices de estrutura de capital
- Indicadores de rentabilidade
- Índices de lucratividade
- Abordagem conceitual sobre alavancagem financeira
- Exercícios de fixação ao longo do treinamento
Finanças
Análise das Demonstrações Financeiras – EAD
8 Pontos EPC | CFC
EAD
Curso prático de análise das demonstrações financeiras, com foco em indicadores, rentabilidade, liquidez e avaliação econômico-financeira.
19 vídeos
1 provas
2 textos
8 horas
Compartilhe este curso


Você lê um balanço ou apenas confere se ele fecha?
O balanço patrimonial deixou de ser um retrato de custo histórico. Com o ajuste a valor presente (CPC 12) e a mensuração a valor justo (CPC 46), saldos que antes eram estáticos passaram a carregar julgamento, expectativa e risco — e quem não enxerga esses efeitos interpreta a empresa errado. Bancos, investidores, compradores e conselhos tomam decisões de crédito, investimento e aquisição a partir dessa leitura.
O mercado não busca mais apenas quem sabe elaborar a demonstração. Busca quem interpreta o número, explica o que ele revela sobre liquidez, endividamento e rentabilidade e transforma isso em recomendação.
Você já tem respostas para perguntas como estas?
- Essa empresa tem liquidez real ou apenas um índice corrente confortável no papel?
- O lucro apresentado na DRE se converte em caixa — e em quanto tempo?
- Qual parte da rentabilidade vem da operação e qual vem de alavancagem financeira?
- O ciclo operacional e o ciclo financeiro da empresa estão consumindo ou gerando capital de giro?
- Como os ajustes a valor presente e a valor justo alteraram o resultado e o patrimônio dessa companhia?
- A estrutura de capital comporta um novo endividamento ou a empresa já está no limite
A boa notícia é que ainda há tempo para desenvolver a leitura crítica que separa quem apresenta números de quem sustenta decisões.
Neste curso EAD, com 8 horas de conteúdo, você aprenderá de forma objetiva, intuitiva e com exercícios de fixação como preparar as demonstrações para análise, aplicar análise vertical e horizontal, calcular e interpretar os índices de liquidez, estrutura de capital, rentabilidade e lucratividade e avaliar criticamente a situação econômico-financeira de qualquer empresa.
Informações
Carga horária: 8 horas
Certificado: reconhecido pelo CFC (Conselho Federal de Contabilidade) e válido para pontuação no Programa de Educação Profissional Continuada (PEPC). Sujeito à conclusão de 100% do conteúdo e à obtenção de, pelo menos, 75% de aproveitamento.
Prazo de acesso: após finalizar o curso EAD o aluno terá acesso por 360 dias aos materiais e videoaulas.
Plantão de dúvidas: questões relacionadas ao curso podem ser tiradas via e-mail ou WhatsApp, com atendimento humanizado
Materiais: videoaulas, materiais complementares, modelo de planilha de apuração e exercícios
Formas de pagamento: boleto à vista ou cartão de crédito em até 6 vezes
Investimento: R$ 658,35 em até 6x de R$ 109,72
Desconto de 20% para profissionais registrados nos CRCs e OAB: R$ 526,68 em até 6x de R$ 87,78
Pegue seu cupom aqui!
*Cupom de desconto não cumulativo com promoções sazonais e políticas de desconto permanentes.*
Garanta sua participação e aprenda na prática com especialista atuante no mercado.
QUERO MINHA VAGA!Este curso é ideal para você se:
- Você é contador, auditor ou analista contábil e quer ir além da elaboração: interpretar criticamente o que as demonstrações revelam.
- Você atua no departamento financeiro, em controladoria ou em análise de crédito e precisa avaliar a saúde econômico-financeira de empresas com segurança.
- Você é empresário, administrador ou gestor e quer entender o que os seus próprios números dizem antes que o banco ou o investidor digam.
- Você é consultor, economista ou advogado e precisa sustentar pareceres e negociações com base em indicadores de liquidez, endividamento e rentabilidade.
- Você quer dominar o efeito do ajuste a valor presente e do valor justo sobre o resultado e o patrimônio da empresa.
- Você busca um treinamento curto, prático e com exercícios, que caiba na rotina e já valha 8 pontos de EPC no CFC
Professor
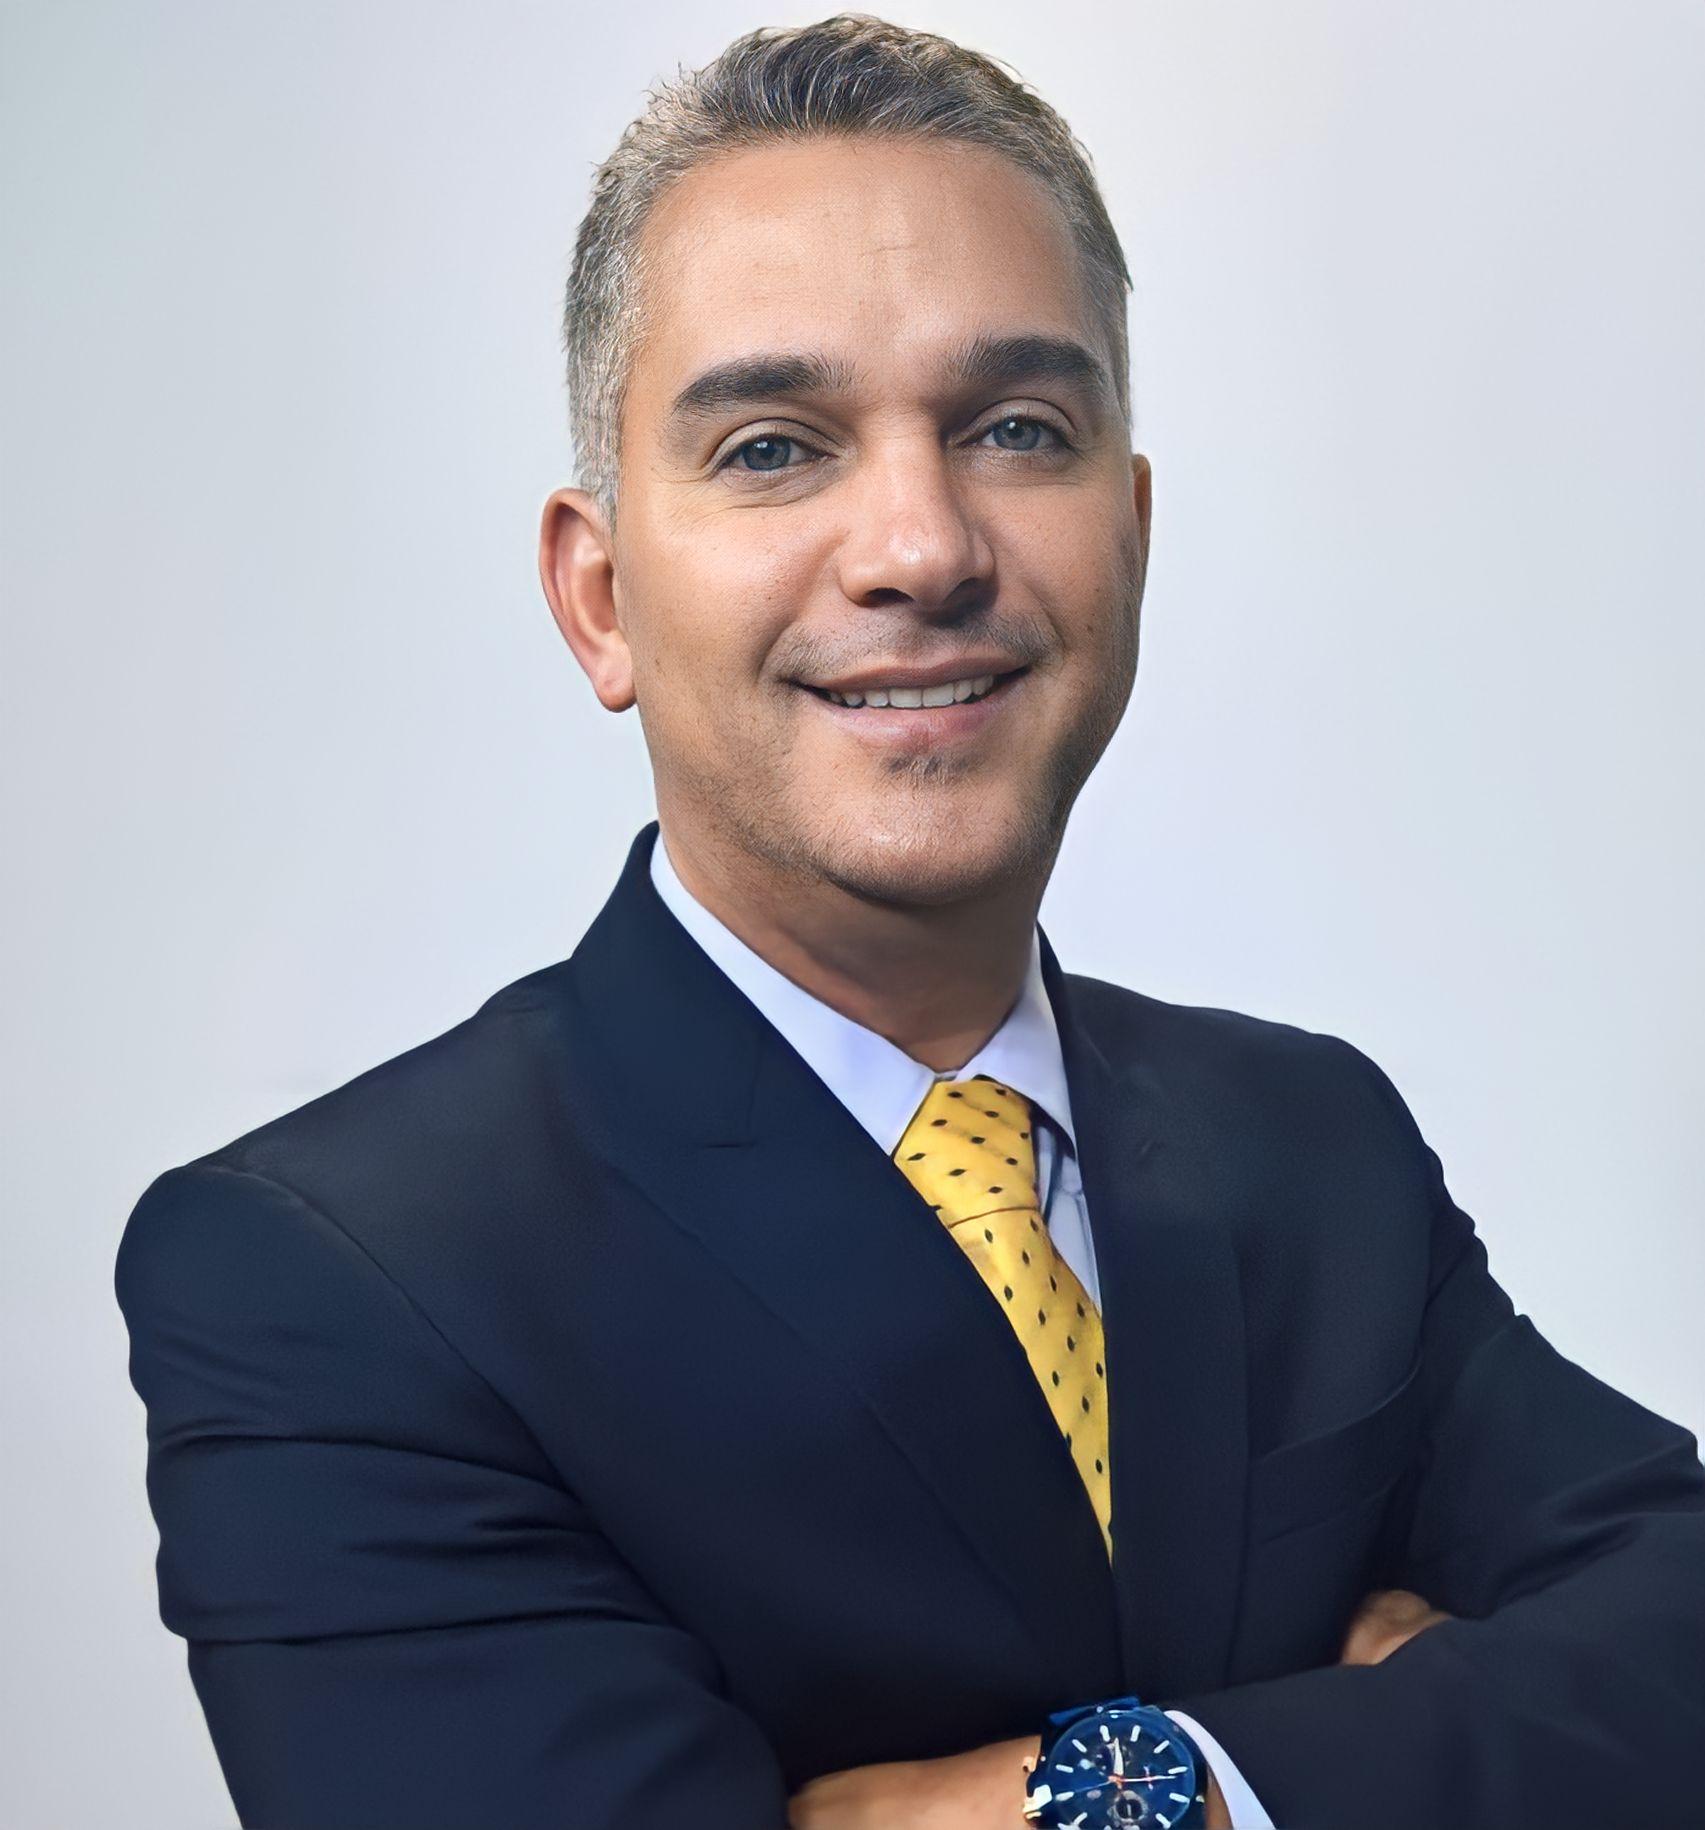
Arnóbio Durães
Com mais de 40 anos de experiência, Arnóbio ocupou cargos decisivos como gerente contábil, controller, diretor administrativo e financeiro em diferentes empresas e segmentos, como laboratórios Aché, Grupo Bio Ritmo, PetroPar e outros.
Hoje é palestrante e seminarista sobre temas contábeis e tributários pelo CRC, SESCON, IOB, Cenofisco e outros, além de professor em cursos de Pós-graduação pela FIA, IBMEC, FECAP e outras. Arnóbio também é doutorando em Controladoria e Finanças Empresariais pela Mackenzie e mestre em Controladoria e Contabilidade Estratégica pela FECAP, além de possuir pós-graduação em Contabilidade Avançada,
Gerência Financeira, Auditoria e Controladoria pela Universidade São Francisco.

Coordenação
Rodrigo Barbeti
Sócio-fundador e CEO do Grupo BLB, atua há mais de 25 anos nas áreas de Consultoria Tributária, Auditoria, M&A e Estratégia Empresarial. É responsável pela condução de projetos voltados à transformação e desenvolvimento de empresas de diversos segmentos, com forte atuação junto ao agronegócio, indústria, comércio e serviços.
À frente da BLB Escola de Negócios, coordena iniciativas de educação executiva com foco prático e alinhadas às principais demandas do mercado, conectando conhecimento técnico, visão estratégica e experiência empresarial.
Conteúdo Programático
Números da BLB Escola de Negócios:
- + 5.000 alunos formados em cursos presenciais e online
- Mais de 10 anos de atuação da BLB Escola de Negócios e 23 anos do Grupo BLB em auditoria e consultoria
- ⭐ 4,8/5 — Avaliação média dos cursos da BLB
Pontuação EPC | CFC: 8 pontos
Com este curso você garante 8 pontos no Programa de Educação Profissional Continuada do CFC.
AUD: 8, CMN: 8, SUSEP: 8, ProGP: 8, Perito: 8, PREVIC: 8, ProRT: 8.
Aumente seus conhecimentos e habilidades!
Investimento: R$ 658,35 em até 6x de R$ 109,72
Valor com desconto de 20%: R$ 526,68 em até 6x de R$ 87,78
*Cupom de desconto não cumulativo com promoções sazonais e políticas de desconto permanentes.*

Baixe o programa do curso
Preencha o formulário ao lado e baixe o programa completo do curso.
Ao enviar seus dados, você concorda em receber e-mails, mensagens de texto, telefonemas e mensagens pré-gravadas da BLB Escola de Negócios. Você também entende que esses contatos poderão ser feitos usando tecnologia automatizada. Você pode optar por sair a qualquer momento. Por favor, veja nossa Política de Privacidade.
Ainda está com dúvidas? (É normal.)
- Preciso ser contador para fazer o curso? Não. O curso é desenhado para profissionais das áreas Financeira, Contábil, Tributária e também para produtores e gestores rurais. O professor adapta a linguagem.
-
Como funciona o curso EAD? Os cursos de Educação a Distância são realizados pela internet, por meio da nossa plataforma de ensino, com metodologia que permite você administrar seu tempo, mobilidade e aprendizado individualmente. A plataforma é intuitiva e interativa.
-
Após a compra o acesso é imediato? Sim. Você recebe um e-mail com login e senha, com acesso a todas as aulas, apostila para download e impressão e demais conteúdos.
- E se eu não gostar? Você tem 7 dias de garantia incondicional. Se não gostar, devolvemos 100% do valor. Sem risco.
- O certificado CFC vale para todos os estados? Sim. O CFC é o Conselho Federal de Contabilidade — os pontos EPC são reconhecidos nacionalmente.
BLB Escola de Negócios | Grupo BLB | Há mais de 10 anos transformando profissionais.

Assine e receba conteúdo de qualidade
Receba em seu e-mail materiais exclusivos e fique pode dentro de nossos cursos.